Hemförsäkringen ska vara kvar tills bostaden är tömd, städad och lämnad eller såld. Att säga upp eller ändra den kräver ofta registrerad bouppteckning och fullmakt från alla dödsbodelägare, så räkna med att vänta.
En hemförsäkring skyddar bostaden mot brand, vattenskada och inbrott, oavsett vem som bor där. När någon dör fortsätter den att gälla, men den tomma bostaden är mer utsatt än en bebodd, och försäkringsbolagen hör till de leverantörer som ställer flest krav på dödsboet.
- Kostnadsfri genomgång i bostaden
- Fast pris skriftligt innan start
- Vi köper aldrig något ur boet
Varför försäkringen måste vara kvar
En bostad som står tom är mer utsatt än en bebodd. Ingen märker en läcka i tid, ingen är hemma om ett fönster går sönder, och ett inbrott kan gå obemärkt i veckor. Hemförsäkringen är det som täcker skadan om något ändå händer, och den kostar dödsboet en bråkdel av vad en oförsäkrad vattenskada eller ett inbrott gör.
Regeln vi själva följer: hemförsäkringen behålls tills bostaden är tömd, städad och lämnad, eller såld och tillträdd av en ny ägare. Det gäller oavsett om bostaden är en villa, bostadsrätt eller hyresrätt. Säg aldrig upp den bara för att posten känns som en sak att beta av, det är den dyraste posten att missa i hela dödsboet.
Vad försäkringsbolagen kräver, jämfört med andra leverantörer
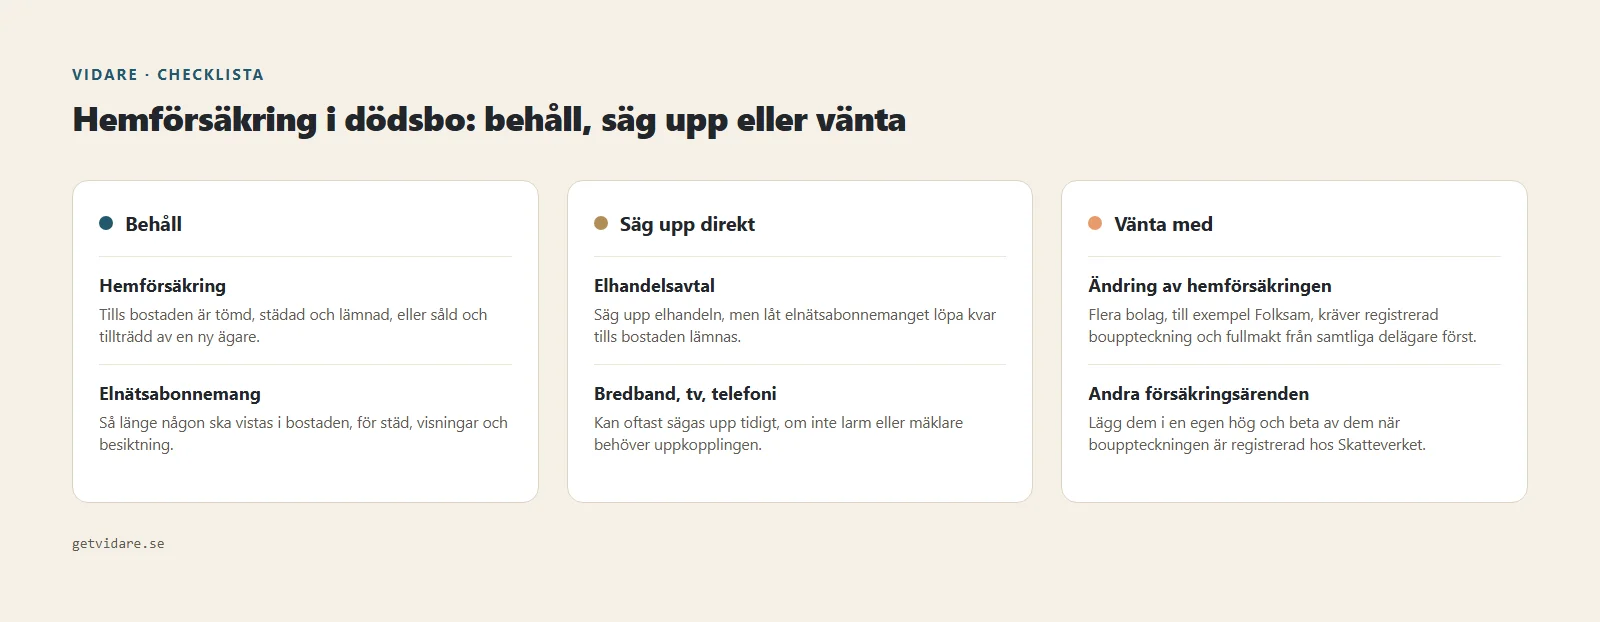
Ett telebolag eller elbolag nöjer sig oftast med ett dödsfallsintyg med släktutredning, se vår guide om att avsluta abonnemang i ett dödsbo. Försäkringsbolag ligger på en annan nivå. Mönstret från leverantörernas egna rutiner: If tar emot ärendet via webbformulär med fullmakt genom BankID, medan Folksam hanterar det per telefon, men avslutar eller ändrar försäkringen först när bouppteckningen är registrerad hos Skatteverket och fullmakt finns från samtliga dödsbodelägare.
Det betyder i praktiken att försäkringsärendet ofta får vänta. Skatteverkets kö innan ett ärende tilldelas en handläggare låg på ungefär elva veckor när vi kontrollerade den 5 september 2026, och det är bara tiden till handläggningen börjar, inte till registreringen. Lägg försäkringsärendet i en egen hög från början i stället för att bli överraskade när bolaget säger nej till en snabb uppsägning.
Fullmakten och vem som skriver under
Den avlidnes BankID är spärrat och går inte att använda, oavsett vad som stod i deras telefon. Dödsbodelägarna agerar i stället med sina egna BankID, och en fullmakt som täcker försäkringsärenden ska vara undertecknad av samtliga delägare, inte bara den som ringer bolaget. Har boet flera delägare, samla underskrifterna tidigt i stället för att jaga dem när bolaget redan efterfrågar dem.
Namnge alltid en fysisk person som fullmaktshavare, aldrig ett företag. Ett försäkringsbolag som Folksam vill se både fullmakten och den registrerade bouppteckningen innan de gör något med avtalet, så ha båda skannade och redo innan ni ringer.
Vad som händer om ingen agerar
Ingen myndighet meddelar försäkringsbolaget att kunden har dött. Utan en aktiv uppsägning eller ett aktivt beslut att behålla avtalet fortsätter det att gälla och faktureras som vanligt, vilket normalt är precis vad ni vill under den här perioden. Problemet uppstår i andra änden: är autogirot kopplat till ett konto som spärras kan betalningen studsa, och ett obetalt försäkringsavtal kan i värsta fall sägas upp av bolaget mitt i den period bostaden behöver vara försäkrad som mest.
Hör därför av er till försäkringsbolaget tidigt, även om ni inte ska ändra något ännu. Berätta att bostaden står tom och fråga hur premien betalas medan kontot är spärrat. De flesta bolag har en rutin för dödsbon, men den är sällan självgående.
När behöver ni Vidare, och när klarar ni er själva?
Det här klarar de flesta själva
- Att höra av sig till försäkringsbolaget och meddela att bostaden står tom, utan att ändra avtalet.
- Att se till att premien betalas medan kontot är spärrat, till exempel via bankens betalningsservice för dödsbon.
- Att hålla koll på att hemförsäkringen inte sägs upp av misstag tillsammans med andra abonnemang.
Här gör Vidare skillnad
- Försäkringsärenden som kräver fullmakt från samtliga delägare och registrerad bouppteckning. Håller vi i bouppteckningen tar vi försäkringsärendet i samma flöde, med rätt papper vid rätt tidpunkt.
- Flera delägare som bor på olika håll och behöver samla underskrifter innan bolaget godtar fullmakten.
- Osäkerhet om vad som ska behållas och vad som ska sägas upp, när bostaden ändå ska värderas, tömmas och säljas som en del av ett samlat uppdrag.
Fällorna vi ser oftast
Att säga upp hemförsäkringen tillsammans med telefon och bredband. Det är lätt att beta av en lista med uppsägningar i ett svep. Hemförsäkringen hör inte dit, den ska vara den sista posten som sägs upp, inte den första.
Att vänta med att kontakta bolaget alls. Ni behöver inte ändra avtalet för att höra av er. Ett tidigt samtal om att bostaden står tom, och om hur premien betalas under tiden kontot är spärrat, förebygger att avtalet sägs upp av bolaget för utebliven betalning.
Att tro att bouppteckningen är klar för att förrättningen är gjord. Försäkringsbolagen vill se den registrerade handlingen från Skatteverket, inte bara en undertecknad förrättning. Läs mer i bouppteckning: fristerna och vad som händer om det blir fel.
Vill ni lämna över hela den här biten, tar vi hemförsäkringen och övriga avtal som en del av vårt uppdrag, med fullmakt, i dödsboets namn. Ni får ett fast pris efter en kostnadsfri genomgång eller kan ringa oss på 010-198 58 08.
Vanliga frågor
Hur länge ska hemförsäkringen vara kvar i ett dödsbo?
Tills bostaden är tömd, städad och lämnad, eller såld och tillträdd av en ny ägare. En tom bostad är mer utsatt för vattenskada och inbrott än en bebodd, och försäkringen är det som täcker skadan om något händer.
Räcker ett dödsfallsintyg för att säga upp hemförsäkringen?
Sällan. Telebolag och elbolag nöjer sig ofta med ett dödsfallsintyg med släktutredning, men försäkringsbolag ligger på en annan nivå: flera, till exempel Folksam, kräver registrerad bouppteckning och fullmakt från samtliga dödsbodelägare innan de avslutar eller ändrar avtalet.
Vem betalar premien medan bankkontot är spärrat?
Bankens betalningsservice för dödsbon hanterar normalt löpande räkningar som el, hyra och försäkring innan bouppteckningen är registrerad. Hör av er till banken och försäkringsbolaget tidigt så att premien inte missas och avtalet riskerar att sägas upp för utebliven betalning.
Kan en delägare ensam säga upp hemförsäkringen?
Sällan. En fullmakt som täcker försäkringsärenden ska normalt vara undertecknad av samtliga dödsbodelägare, och den ska namnge en fysisk person som fullmaktshavare, inte ett företag. Kontrollera alltid vad respektive bolag kräver innan ni samlar underskrifter.
Vad händer med hemförsäkringen om bostaden säljs innan arvskiftet är klart?
Försäkringen följer normalt bostaden fram till tillträdesdagen, då den nya ägaren tecknar sitt eget avtal. Dödsboets försäkring sägs upp först när tillträdet är genomfört, inte tidigare.
Vill ni lämna över den här delen?
Kostnadsfritt samtal och genomgång. Skriftligt fast pris innan något börjar. Vi köper aldrig ur boet.